Breaking News
- Pakar Hukum M Haryono S.H., M.H., : Elim Tyu Samba Masih Layak Menggunakan Azas Praduga Tak Bersalah ini Penjelasanya.
- Dugaan Ancaman Golok Saat Ibadah GKPI Rajeg, LBH Gekira Desak Penyelidikan Menyeluruh
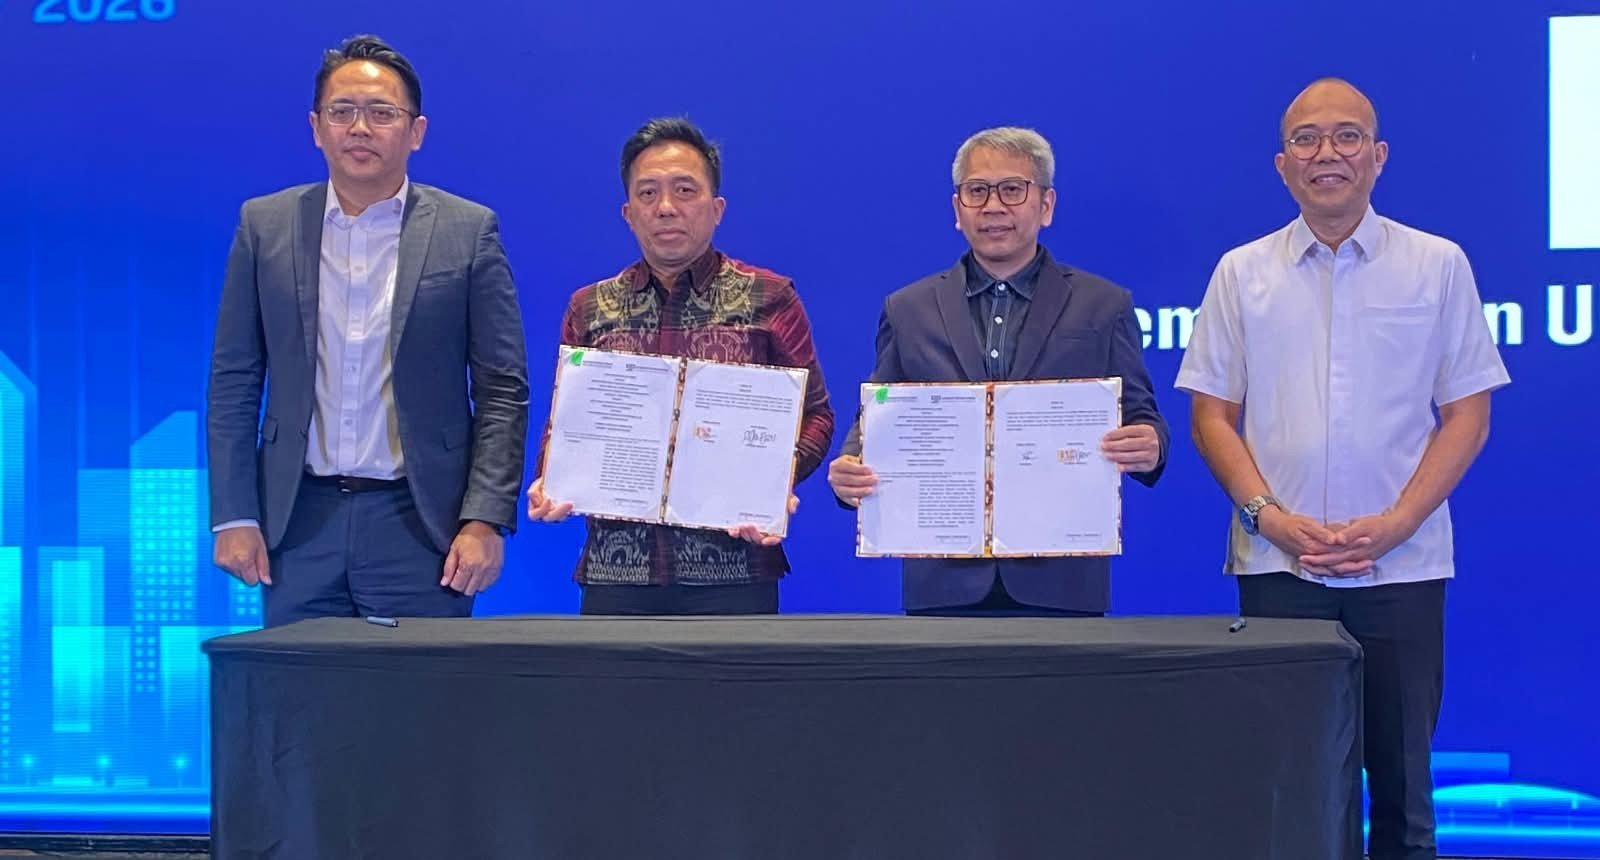
- Kementerian UMKM dan UI Perkuat Sinergi Kewirausahaan Berbasis Inovasi
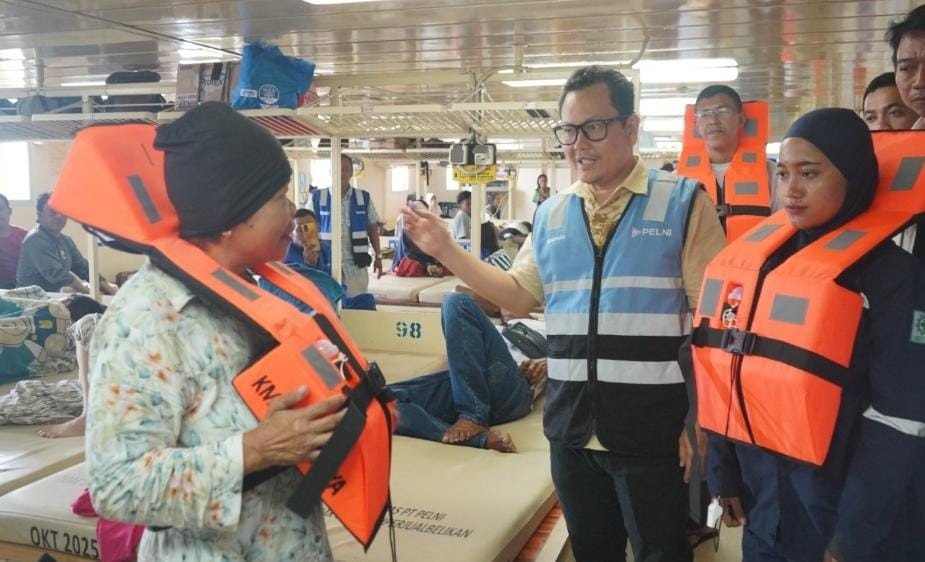
- PELNI Tingkatkan Kesiapsiagaan Awak Kapal Hadapi Situasi Darurat
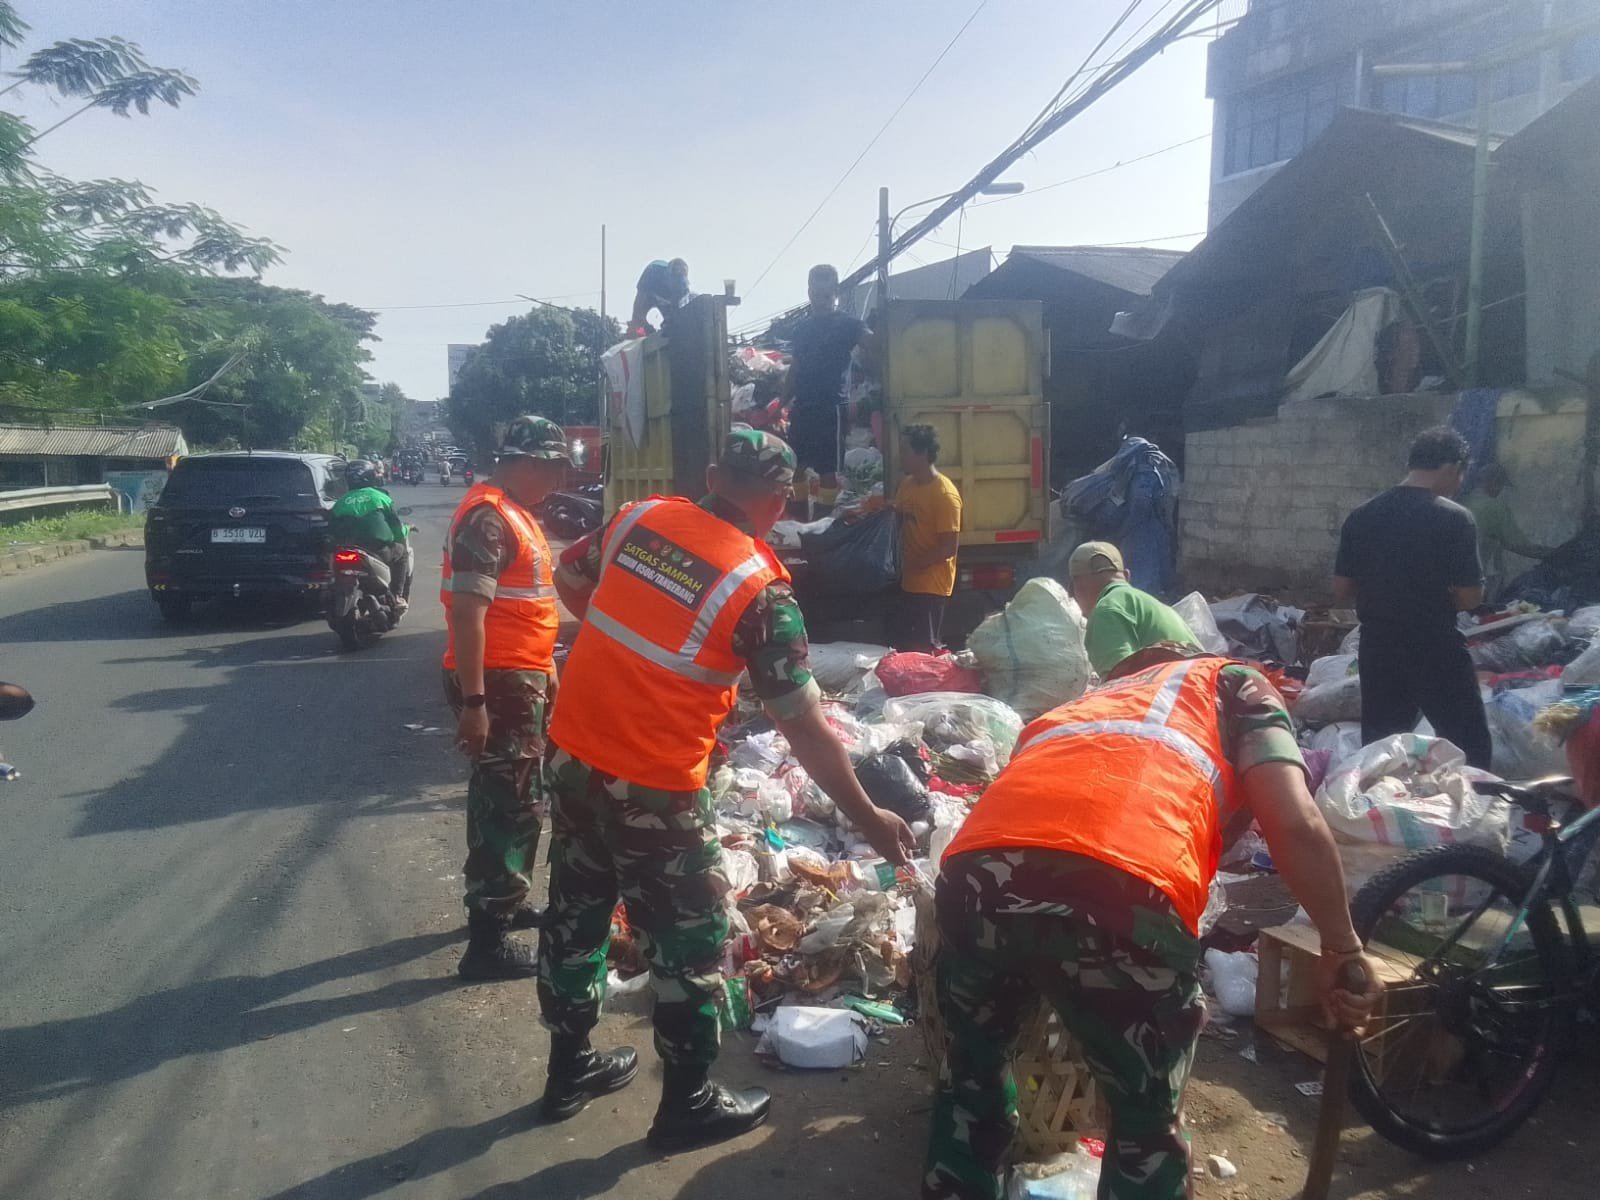
- Satgas Sampah Koramil /Ciputat Turun Tangan Bersihkan Lingkungan di Jalan Dewi Sartika.
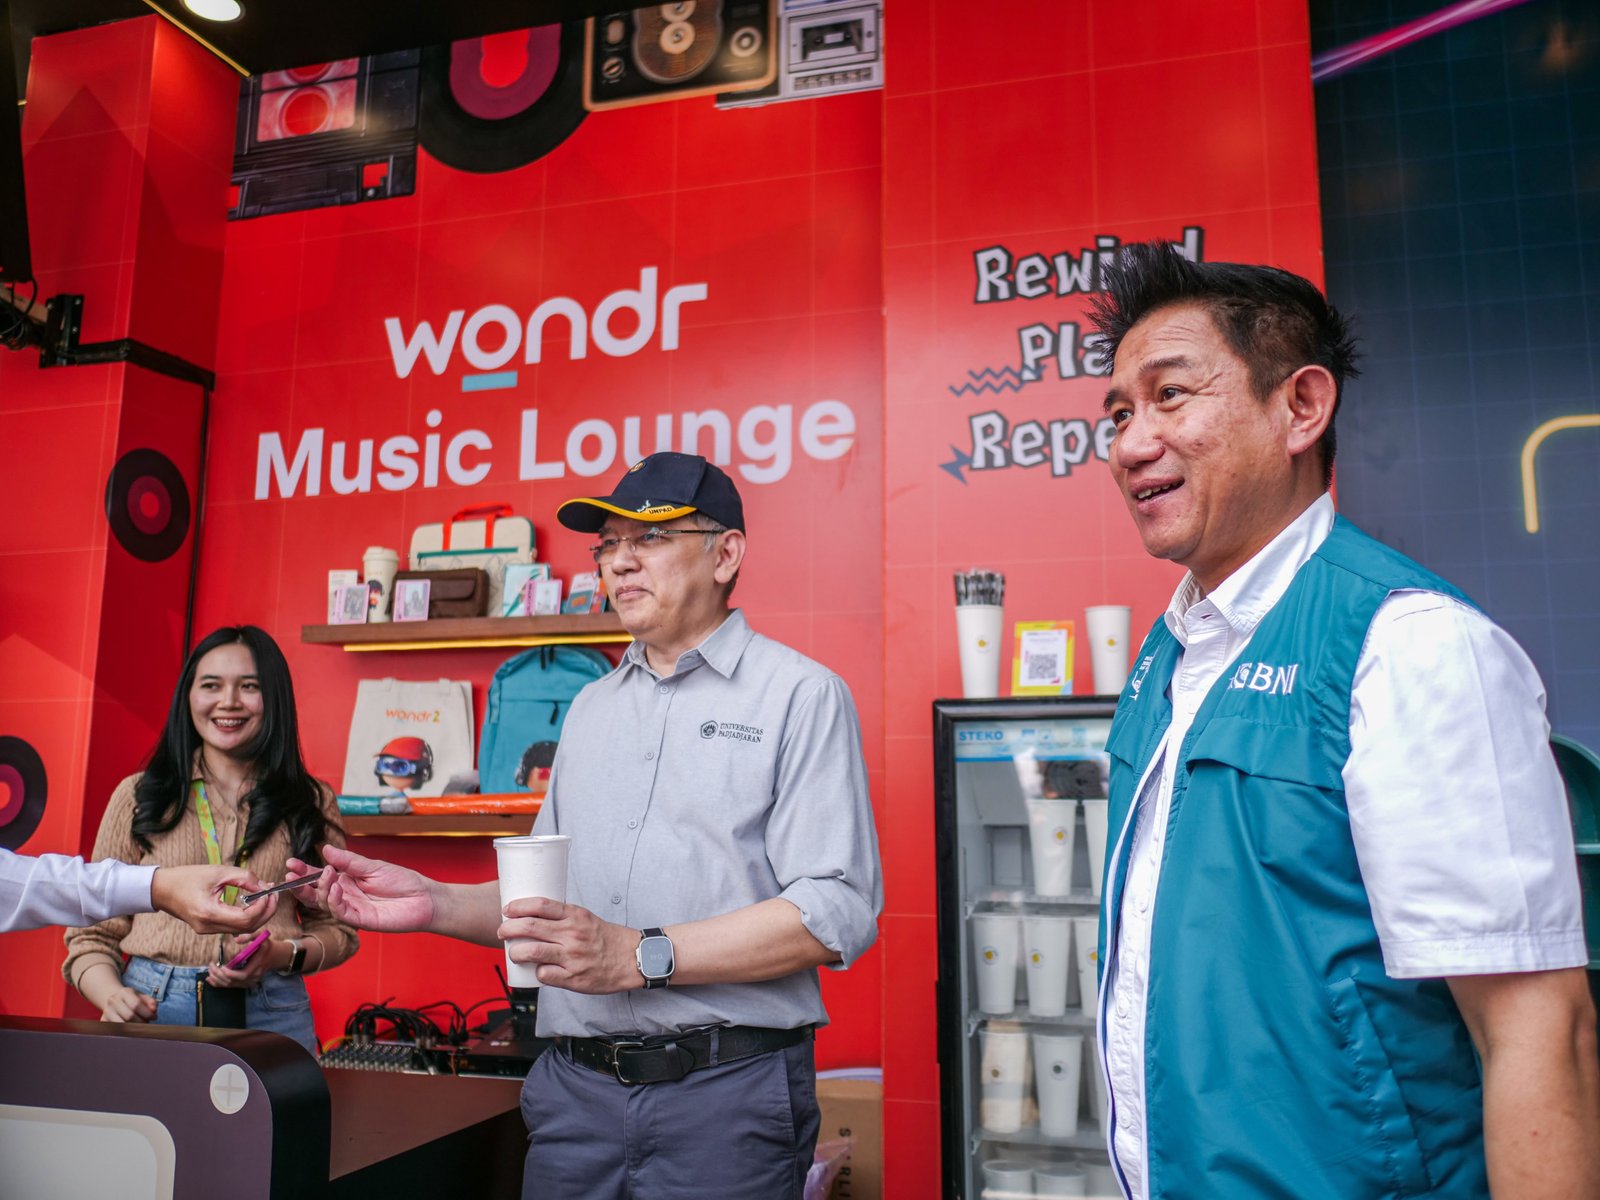
- Jatinangor Music Fest 2026 Meriah, Booth BNI Jadi Magnet Pengunjung
- Polemik Dualitas Alumni Trisakti, Maman: Kini Hanya Ada IKA Trisakti
- PWI Majalengka Menggema, Doa untuk 8 Orang Hilang di Krakatau
- Kodim 0506/Tgr Deteksi Dini Keamanan Dengan Patroli Pos Ronda.
- IKA Trisakti Hadirkan Trisakti Peduli, Dorong Pemulihan Ekonomi Masyarakat Pascabencana
PKB: Tak Cukup Diguyur Kredit Bank, UMKM Harus Didampingi dan Diberdayakan

By Achmad Sholeh(Alek)

Keterangan Gambar : Ketua Departemen SDA Hayati Partai Kebangkitan Bangsa (PKB), Fuidy Luckman
Megapolitanpos.com, Jakarta- Pemerintah menargetkan rasio kredit usaha mikro, kecil, dan menengah (UMKM) perbankan nasional sebesar 30% di tahun 2024. Kebijakan yang berpihak kepada UMKM ini layak diapresiasi, tapi dengan beberapa catatan.
“Tak cukup hanya memberikan akses kredit kepada UMKM, tapi perlu pendampingan dan pemberdayaan kepada UMKM, kredit sebesar itu goal-nya ke depan seperti apa,” ujar Ketua Departemen SDA Hayati Partai Kebangkitan Bangsa (PKB), Fuidy Luckman, diJakarta, Kamis, 9 Februari 2023.
Seperti diketahui, pemerintah meminta industri perbankan nasional untuk memperbesar rasio kredit untuk UMKM secara bertahap. Tahun 2022 ditargetkan sebesar 20%, tahun 2023 sebesar 25%. Saat ini, rasio kredit UMKM sudah mencapai 21%.
Baca Lainnya :
- Kementerian UMKM dan UI Perkuat Sinergi Kewirausahaan Berbasis Inovasi
- Jatinangor Music Fest 2026 Meriah, Booth BNI Jadi Magnet Pengunjung
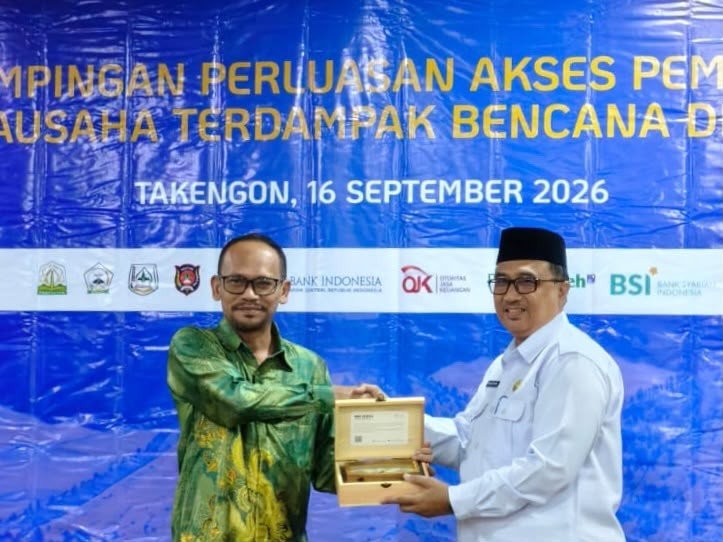
- Kementerian UMKM Perkuat Kapasitas UMKM Aceh Terdampak Bencana
- Landing Page UMKM Sumatera Bangkit Jadi Kanal Baru Pemulihan Usaha Pascabencana
- Kemenkop Fokus Perkuat KDKMP dan Tata Kelola Koperasi Nasional
Menurut Fuidy, pemberian kredit besar-besaran kepada UMKM jangan sampai jadi bumerang bagi mereka. Sehingga, pemberian kredit harus selalu dibarengi dengan pendampingan dan pemberdayaan.
Jangan sampai jadi moral hazard. Karena merasa mudah menerima kucuran kredit, pelaku UMKM jor-joran dalam menggunakan uang hasil pinjaman bank. Lebih parah lagi kalau ogah-ogahan untuk mengembalikan ke bank. Ini bisa jadi blunder bagi mereka dan bank yang memberikan kredit,” tutur Fuidy.
Fuidy mencontohkan, jika UMKM bergerak di sektor usaha ritel, seperti warung kelontong, pihak bank atau pemerintah setempat harus ikut memberikan arahan, uang hasil kredit yang diterima digunakan untuk apa saja dan bagaimana pengelolaannya.
Seluruh stakeholders harus terlibat, mulai dari sales banknya, pengurus RT setempat, untuk memberikan pemberdayaan. Misalnya mengajari cara membuat laporan keuangan dan penggunaan uang hasil usaha,” paparnya.
Tindakan melakukan pendampingan dan pemberdayaan, menurut Fuidy, tak kalah penting dengan meningkatkan rasio kredit hingga 30%. Justru, kunci sukses program ini ada pada tingkat pendampingan dan pengawasan, yakni saat dana sudah di tangan pelaku UMKM.(ASl/Red/MP).
Loading....