Breaking News
- Wakil Ketua Dewan Tanfidz PKB Ajak Kader Satu Barisan, Perkuat Konsolidasi dan Perjuangan Politik
- H Nurul Anwar, Pengukuhan Pengurus PKB Harus Jadi Momentum Memperkuat Pengabdian kepada Masyarakat
- Anggota DPRD Parmana Setiawan, Politik Tanpa Moral Hanya Melahirkan Perebutan Kekuasaan
- Parmana Setiawan Ingatkan, Jabatan Hanya Titipan, Jejak Pengabdian Akan Selalu Dikenang
- Politisi PKB, H Parmana, Politik Bukan Soal Kekuasaan, tetapi Amanah dan Pengabdian kepada Rakyat
- Parmana Setiawan, Pengurus PKB Harus Hadir di Tengah Masyarakat, Bukan Sekadar Mengisi Jabatan
- Politisi PKB Parmana Setiawan Tekankan Disiplin dan Soliditas, Siapkan Konsolidasi hingga Tingkat Ranting
- PKB Barito Utara Bidik Kekuatan Politik Lebih Besar, Parmana Setiawan, Kemenangan Tidak Datang dengan Duduk di Kursi
- Fraksi PKB Dorong Perda Pondok Pesantren, Harus Ada Kepastian Dukungan Anggaran Daerah
- Sempat Jadi Kendala, Proses _Geotagging_ dalam Program PERINTIS 10 Hari Kini Membawa Manfaat bagi PPAT dan Masyarakat
Gusmardi Bustami: Dari Order Menjadi Ekspor Nyata, Tantangan UKM Indonesia

By Achmad Sholeh(Alek)
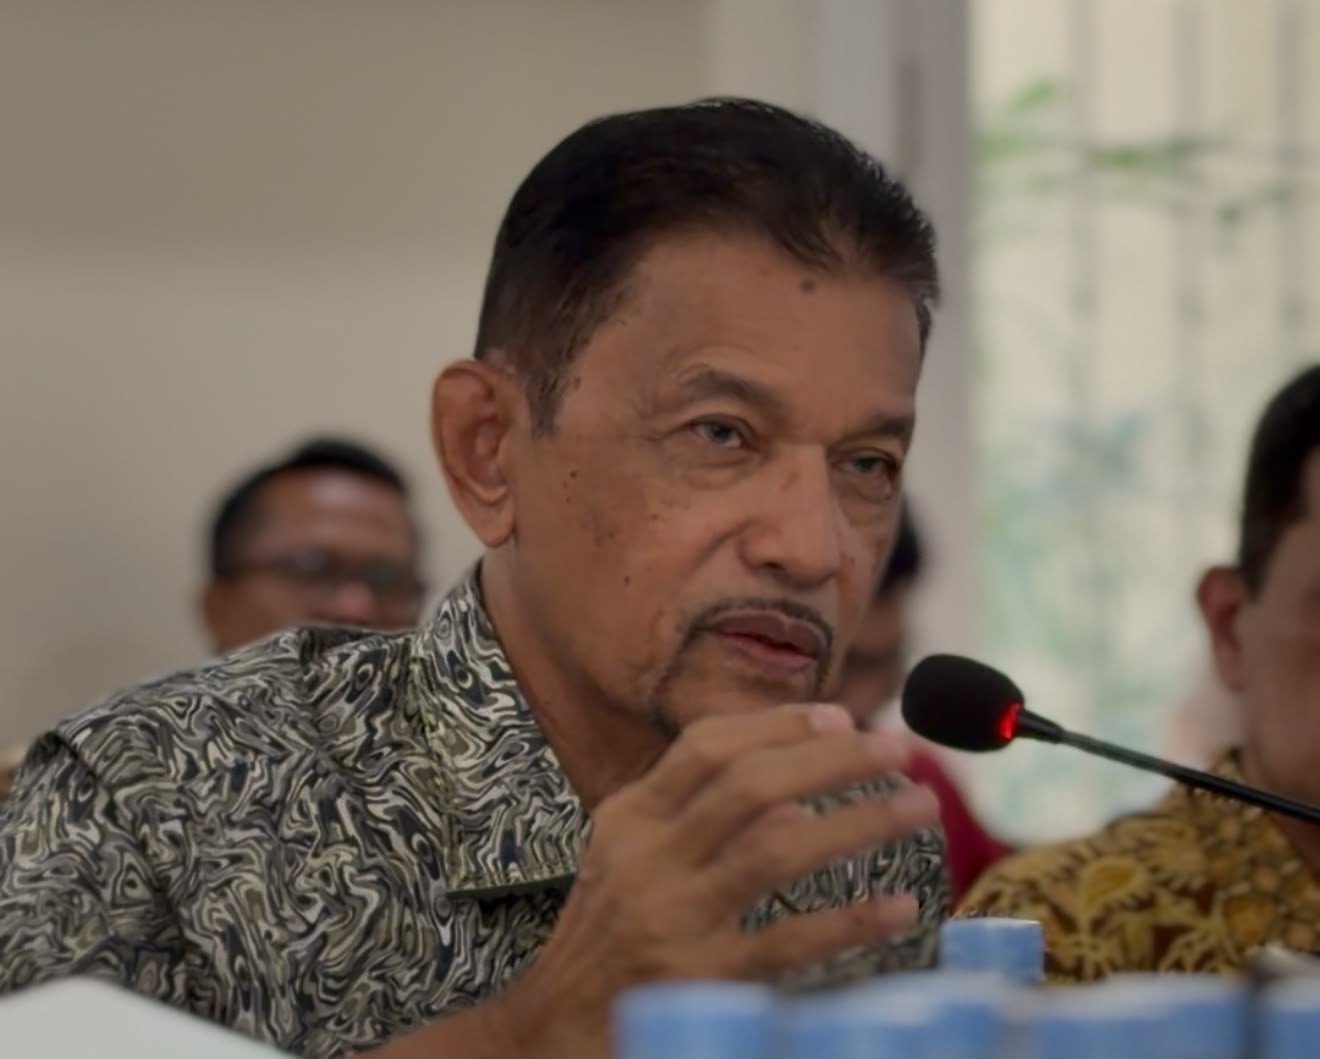
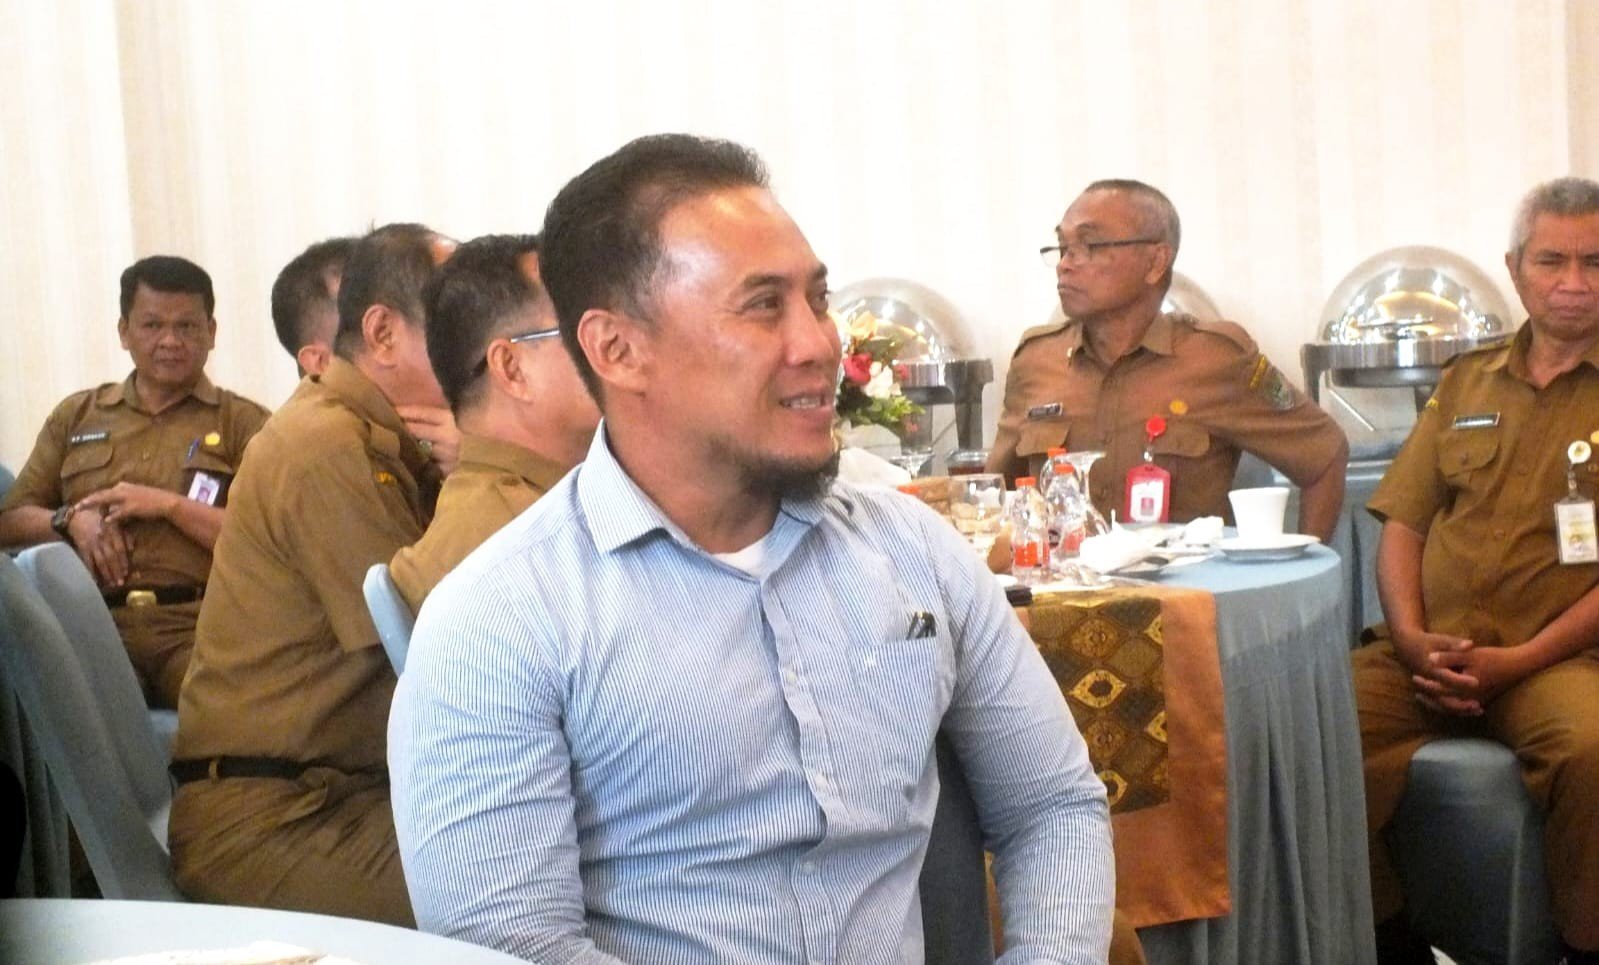
Keterangan Gambar : Gusmardi Bustami, Pengamat Kebijakan Perdagangan, Kepala BPEN Deperindag 1998–2002.
MEGAPOLITANPOS.COM- Bayangkan sebuah UKM mendapatkan pesanan besar dari buyer luar negeri. Untuk memenuhi pesanan tersebut, perusahaan harus membeli bahan baku, membayar tenaga kerja, memenuhi standar kualitas, mengurus dokumen hingga mengirimkan barang. Namun, pembayaran baru diterima 60 atau 90 hari kemudian.
Jika buyer terlambat membayar atau gagal memenuhi kewajibannya, UKM harus menanggung kerugian sendiri. Kondisi ini dapat langsung mengganggu arus kas dan bahkan mengancam kelangsungan usaha.
Situasi tersebut menunjukkan bahwa mendapatkan order ekspor belum tentu berarti UKM siap menjalankan transaksi. Mereka membutuhkan modal kerja sekaligus perlindungan terhadap risiko gagal bayar buyer di luar negeri.
Baca Lainnya :
- Bupati Blitar : Car Free Day Kabupaten Blitar Digelar Angkat Potensi Kemajuan UMKM Setiap Minggu.
- Banpres Rehabilitasi Usaha Mikro Dorong Kebangkitan UMKM Pascabanjir Sumatera
- Rasio Kewirausahaan Terus Meningkat, Kementerian UMKM Perkuat Kolaborasi Lahirkan Wirausaha Muda
- Kementerian UMKM Buka Akses Pasar bagi Mahasiswa UNS
- Unpam Dorong UMKM Pala Bogor Go Digital, Peserta Dibekali AI, Canva hingga Printer Label
Bagi perusahaan besar, risiko tersebut relatif lebih mudah dikelola karena memiliki cadangan kas, aset, pengalaman dan akses pembiayaan. Bagi UKM, satu transaksi bermasalah bisa mengganggu produksi dan pembayaran kepada pemasok.
Karena itu, asuransi ekspor menjadi instrumen penting. Bukan hanya untuk mengganti kerugian, tetapi juga menghubungkan order ekspor dengan pembiayaan modal kerja dan meningkatkan keberanian UKM memasuki pasar global.
Tantangan Tidak Berhenti pada Pencarian Pasar
Selama ini, pengembangan ekspor banyak berfokus pada bagaimana UKM menemukan pasar melalui pameran dagang, misi dagang, business matching, pelatihan dan promosi produk Indonesia di luar negeri.
Upaya tersebut tentu penting. Namun, mendapatkan buyer hanyalah satu tahap. Tantangan berikutnya adalah memastikan UKM mampu memenuhi pesanan tepat waktu, menjaga kualitas, mengelola logistik dan menerima pembayaran dengan aman.
Di pasar internasional, buyer sering meminta pembayaran setelah barang dikirim atau diterima. Jangka waktunya bisa 30, 60 bahkan 90 hari. Bagi buyer, skema ini memberikan fleksibilitas. Bagi UKM, kondisi tersebut berarti biaya produksi dan pengiriman harus ditanggung jauh sebelum pembayaran diterima.
Di sinilah muncul kesenjangan antara peluang dan kemampuan. UKM mungkin memiliki produk kompetitif dan sudah mendapatkan pesanan, tetapi tidak memiliki modal kerja yang cukup. Mereka juga belum tentu mampu menilai kredibilitas buyer maupun risiko negara tujuan.
Tanpa solusi, program perluasan pasar berisiko berhenti pada pertemuan bisnis dan penandatanganan nota kesepahaman. Order sudah ada, tetapi transaksi tidak berjalan karena eksportir tidak mampu membiayai produksi atau terlalu khawatir terhadap risiko pembayaran.
Instrumen Sebenarnya Sudah Tersedia
Indonesia sebenarnya telah memiliki kebijakan, kelembagaan dan instrumen pembiayaan serta asuransi ekspor. Karena itu, tantangannya bukan semata-mata membentuk lembaga baru.
Yang lebih penting adalah memastikan instrumen tersebut dapat diakses UKM secara sederhana, cepat dan sesuai dengan karakter transaksi mereka.
Banyak UKM masih menganggap pembiayaan dan asuransi ekspor sebagai sesuatu yang rumit. Mereka harus memenuhi persyaratan administrasi, menyediakan dokumen transaksi, menjelaskan profil buyer hingga memenuhi ketentuan agunan dan kelayakan usaha.
Bagi perusahaan besar, hal tersebut dapat ditangani oleh bagian keuangan dan legal. Bagi UKM, proses panjang dan tidak pasti justru bisa menjadi hambatan.
Karena itu, UKM tidak hanya membutuhkan produk keuangan. Mereka juga membutuhkan pendampingan untuk memahami risiko, menyiapkan dokumen, menilai buyer dan memilih skema pembayaran yang tepat.
Asuransi Ekspor Bukan Sekadar Membayar Klaim
Asuransi ekspor sering dipahami hanya sebagai instrumen yang membayar klaim ketika buyer gagal membayar. Padahal, manfaat strategisnya lebih besar karena dapat membuat transaksi menjadi lebih bankable.
Jika buyer telah diverifikasi dan piutang ekspor dilindungi asuransi, bank memiliki dasar yang lebih kuat untuk memberikan pembiayaan. Risiko tidak lagi sepenuhnya ditanggung eksportir atau bank, tetapi dibagi dengan perusahaan asuransi dan lembaga penjamin.
Dengan demikian, asuransi ekspor dapat menjadi jembatan antara order dan modal kerja.
Skemanya dapat dibangun secara sederhana:
Order ekspor → verifikasi buyer → asuransi/penjaminan → pembiayaan modal kerja → produksi → pengiriman → pembayaran buyer.
Dalam skema ini, setiap pihak memiliki peran. Eksportir menjalankan produksi dan pengiriman, lembaga pembiayaan menyediakan modal kerja, perusahaan asuransi menanggung risiko tertentu, sementara pemerintah dapat mendukung melalui regulasi, data, subsidi terbatas atau mekanisme pembagian risiko.
Pendekatan ini lebih efektif dibandingkan hanya memberikan dukungan pada tahap promosi. UKM tidak cukup hanya dipertemukan dengan buyer, tetapi juga harus dipastikan mampu memenuhi pesanan dan menghadapi risiko pembayaran.
Eksportir Pemula Perlu Perlakuan Berbeda
Tidak semua eksportir memiliki profil risiko yang sama. Perusahaan yang telah berulang kali melakukan ekspor tentu berbeda dengan UKM yang baru memperoleh order pertamanya.
Karena itu, skema asuransi dan pembiayaan perlu memberi ruang bagi eksportir pemula. Salah satu pilihan adalah subsidi sebagian premi asuransi untuk beberapa transaksi ekspor pertama.
Subsidi tersebut tidak perlu diberikan selamanya. Setelah eksportir memiliki rekam jejak dan hubungan yang stabil dengan buyer, dukungan dapat dikurangi secara bertahap.
Pemerintah juga dapat menyediakan mekanisme risk sharing atau counter-guarantee untuk transaksi yang strategis, seperti pembukaan pasar baru, pengembangan produk bernilai tambah atau ekspor dari sektor yang banyak menyerap tenaga kerja.
Namun, pembagian risiko bukan berarti seluruh risiko dipindahkan kepada pemerintah. Eksportir tetap harus menanggung sebagian risiko agar memiliki insentif untuk memeriksa buyer dan mengelola transaksi secara hati-hati.
Bank, perusahaan asuransi dan lembaga penjamin juga tetap harus melakukan penilaian secara profesional. Pembagian risiko yang proporsional diperlukan untuk mencegah moral hazard.
Tujuannya bukan membuat semua transaksi bebas risiko, melainkan memastikan risiko yang layak dapat dikelola bersama.
Mengubah Ukuran Keberhasilan
Keberhasilan kebijakan pembiayaan dan asuransi ekspor jangan hanya diukur dari nilai kredit yang disalurkan, jumlah polis atau premi yang terkumpul.
Ukuran keberhasilan perlu diperluas. Misalnya, berapa banyak UKM yang untuk pertama kalinya berhasil mengekspor? Berapa banyak order yang dapat direalisasikan karena memperoleh pembiayaan? Berapa banyak eksportir yang naik kelas menjadi pemasok rutin? Berapa banyak pasar baru yang berhasil dimasuki dan berapa besar tambahan ekspor yang tercipta?
Ukuran tersebut akan mendorong lembaga pembiayaan dan asuransi melihat perannya secara lebih strategis, bukan hanya mengelola portofolio keuangan, tetapi juga menciptakan kapasitas ekspor baru.
Untuk itu, diperlukan data yang lebih baik mengenai buyer, sektor usaha, negara tujuan, riwayat pembayaran dan kinerja eksportir. Data yang terintegrasi akan membantu meningkatkan akurasi penilaian risiko sekaligus menekan biaya layanan.
Digitalisasi juga penting. Pengajuan, verifikasi dokumen, pemantauan pengiriman dan pelaporan klaim perlu dibuat lebih sederhana. Semakin mudah prosesnya, semakin besar peluang UKM memanfaatkan instrumen yang tersedia.
Tidak Perlu Mulai dari Nol
Indonesia sebenarnya telah memiliki kelembagaan, pengalaman dan mandat untuk mengembangkan pembiayaan serta asuransi ekspor. Kita tidak perlu memulai dari nol atau selalu berpikir untuk membentuk lembaga baru.
Yang dibutuhkan adalah menghubungkan instrumen yang sudah tersedia menjadi satu ekosistem yang mudah dipahami dan digunakan oleh eksportir.
UKM tidak hanya perlu dibantu menemukan pasar. Mereka juga perlu dibuat mampu dan berani memenuhi pesanan. Promosi ekspor harus diikuti akses modal kerja, perlindungan terhadap risiko pembayaran, pendampingan dan mekanisme penyelesaian masalah yang jelas.
Jika mata rantai tersebut tersambung, order ekspor tidak berhenti sebagai peluang di atas kertas. Order dapat berubah menjadi produksi, pengiriman, pembayaran dan hubungan dagang yang berkelanjutan.
Pada akhirnya, mendorong UKM go global bukan hanya soal membuka pintu pasar. Tantangan yang lebih besar adalah memastikan mereka memiliki kemampuan untuk melewati pintu tersebut dan bertahan di dalamnya.
Asuransi ekspor dapat menjadi salah satu mata rantai penting dalam proses tersebut. Bukan karena asuransi mampu menghilangkan seluruh risiko, tetapi karena dapat membantu membagi risiko secara lebih adil, membuat transaksi lebih bankable, dan meningkatkan kepercayaan UKM untuk mengambil peluang di pasar global.
Artikel Oleh: Gusmardi Bustami, Pengamat Kebijakan Perdagangan, Kepala BPEN Deperindag 1998–2002.(Alek).
Loading....